Systèmes de caisse
Cartes de débit et de crédit en caisse : comparer les frais et les processus
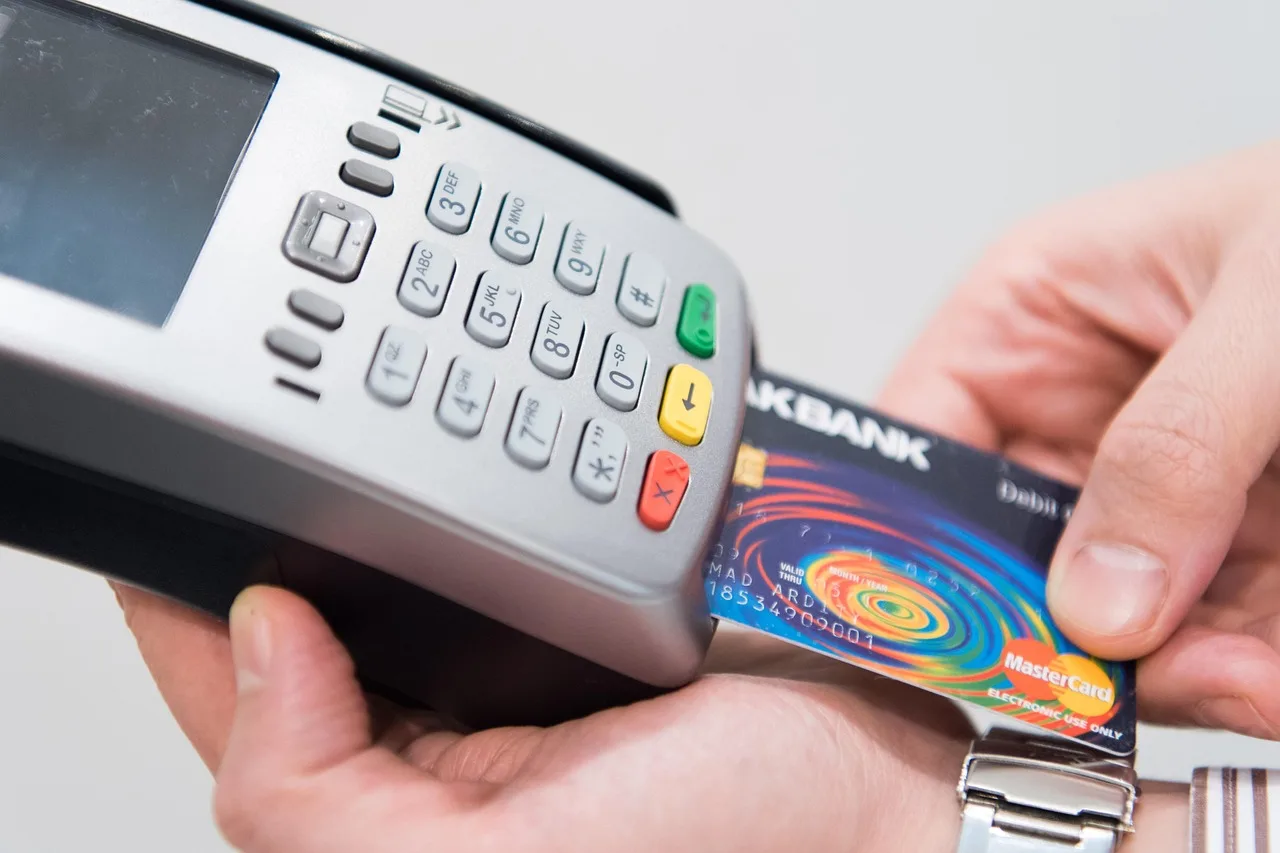
Un paiement par carte passe par plusieurs étapes : le terminal ou la passerelle transmettent les données de paiement de manière sécurisée au prestataire de services de paiement. La passerelle est l'équivalent numérique du terminal POS en magasin.
Ce qui se passe entre le lecteur de cartes et le compte bancaire
Un paiement par carte passe par plusieurs étapes : le terminal ou la passerelle transmettent les données de paiement de manière sécurisée au prestataire de services de paiement. La passerelle est l'équivalent numérique du terminal POS en magasin. Le prestataire – appelé acquéreur – autorise la transaction et gère le transfert d'argent entre la banque du client (banque émettrice) et la banque de l'entreprise (banque commerçante).
Il vérifie les données de paiement, effectue un contrôle antifraude, veille au respect des réglementations et approuve ou refuse la transaction.
Décisif pour la comptabilité : l'argent ne provient pas directement du client. Les paiements arrivent généralement sous forme agrégée et avec un décalage dans le temps depuis le compte d'un prestataire de services de paiement, c'est-à-dire de l'acquéreur. L'entreprise dispose d'un reçu de paiement en caisse, mais ne constate l'encaissement que plus tard – deux justificatifs pour une même vente.
En contrepartie, les acquéreurs exigent des frais, soit par transaction, soit sous forme de pourcentage du montant, soit les deux. Pour les paiements par carte, il n'y a généralement pas de frais de base mensuels, mais environ 1,7 % par transaction.
Frais de transaction moyens pour les paiements par carte en Suisse
- Frais en pourcentage par transactionenv. 1,7 %
- Frais de base mensuelsaucun
- Pouvoir de négociation : chaînes vs commerces indépendantschaînes moins chères
Déroulement d'un paiement par carte, du terminal au compte bancaire
- Transmission des données de paiementLe terminal ou la passerelle envoie les données de manière sécurisée à l'acquéreur
- Autorisation par l'acquéreurVérification, contrôle antifraude, contrôle réglementaire
- Transfert d'argent entre banquesLa banque commerçante (acquéreur) reçoit le paiement de la banque émettrice
- Encaissement agrégé chez le commerçantL'argent arrive généralement avec un décalage et de manière agrégée
- Comptabilité : comptabilisation du chiffre d'affaires et des fraisProduit lors du paiement, charge lors de l'encaissement
Carte de débit, carte de crédit, téléphone portable : les coûts par mode de paiement
La charge dépend fortement du mode de paiement. Le moins coûteux parmi les paiements par carte est la carte de débit physique : pour les petits montants, elle se situe, selon Severin Pflüger, directeur de l'Association suisse des paiements électroniques, dans une fourchette de 20 à 30 centimes ; la différence exacte est difficile à chiffrer, selon M. Pflüger.
La carte enregistrée dans le smartphone revient plus cher : pour un croissant à cinq francs, elle coûte environ 50 centimes à la boulangerie. La carte de crédit atteint, selon M. Pflüger, un niveau similaire, « plutôt autour de 50 centimes ».
Avec TWINT, la méthode de saisie fait la différence. Celui qui scanne le code QR et saisit lui-même le montant, comme c'est parfois l'usage sur les marchés, ne génère que quelques centimes : pour un achat de cinq francs, cela représente cinq centimes. Le paiement automatique via code QR, plus pratique pour la clientèle, coûte environ 30 centimes pour le croissant à cinq francs.
La Commission suisse de la concurrence s'est entendue avec Mastercard sur des frais réduits pour les cartes de débit. Il n'existe pas de formule simple pour le calcul.
Avantages et inconvénients des procédures TWINT
- Pro : Confort pour les clientsPaiement rapide sans saisie
- Con : Plus cher pour les commerçants sur les petits montantsMarge considérablement affectée
Petits montants, grand impact sur la marge
Pour les petits montants, la charge proportionnelle est disproportionnée. Un croissant à cinq francs payé avec une carte enregistrée dans l'application coûte environ 50 centimes, soit dix pour cent du chiffre d'affaires. Pour un achat de 15 francs, cela ne représente peut-être que 65 centimes : le montant triple, mais les frais n'augmentent que de 15 centimes. Une part importante des frais semble être fixe et s'applique indépendamment du montant du panier.
Pour les kiosques, les boulangeries et la restauration avec de nombreuses petites transactions, le choix du mode de paiement a donc un impact différent de celui des entreprises avec des paniers moyens élevés. La différence entre le code TWINT saisi manuellement et le paiement QR automatique peut avoir un impact plus fort sur la marge pour les petits montants que le marchandage sur les pourcentages, qui pèse moins lourd pour les montants plus élevés.
Qui profite des frais
Trois acteurs gagnent de l'argent sur chaque frais de transaction. L'acquéreur, qui détient le contrat avec le commerçant et permet l'acceptation de Mastercard, Visa et bien d'autres, reçoit environ un tiers.
La banque tenue du compte gagne entre un tiers et la moitié. Le système de carte – par exemple Mastercard, Visa ou TWINT – prend le reste. Cette clé de répartition varie selon la carte, l'acquéreur et la relation bancaire.
Le pouvoir de négociation joue également un rôle. Les chaînes avec un chiffre d'affaires élevé et nombreux lecteurs de cartes s'en sortent à meilleur compte qu'un petit commerce indépendant. Ainsi, le même mode de paiement peut coûter différemment à deux entreprises.
Deux justificatifs, un produit : la comptabilisation du paiement par carte
Les paiements par carte génèrent deux justificatifs décalés dans le temps : le reçu de paiement en caisse et le relevé du prestataire de services de paiement, ou l'écriture sur le compte bancaire.
L'opération fiscalement pertinente – le produit d'exploitation – n'est comptabilisée qu'une seule fois en tant que produit, à savoir lors du paiement par le client. Lors de l'encaissement sur le compte de l'entreprise, la créance est compensée ; les frais générés par le prestataire de services de paiement sont comptabilisés en charges dans le cadre de cette compensation.
Les pièges typiques lors du rapprochement sont les frais, les décalages temporels entre le chiffre d'affaires et l'encaissement, les virements groupés, les rétrofacturations (chargebacks) ainsi que les différences de change. Il convient également de noter qu'il n'existe strictement speaking pas de créances au sens propre envers l'acquéreur – celui qui tient régulièrement des postes ouverts contre le prestataire de services de paiement cherche au mauvais endroit.
Ce à quoi les commerçants doivent prêter attention lors du choix des modes de paiement
Cinq questions servent de liste de contrôle pour le choix des modes de paiement : Quels sont les montants attendus ? Quelle proportion des transactions concerne les petits montants ? L'acceptation des cartes de débit étrangères est-elle nécessaire ? Quel est le coût de chaque mode de paiement par transaction ? Et quelle est la complexité de la comptabilisation ?
Pour la quatrième question, il faut comparer les justificatifs : parmi les paiements par carte, la carte de débit physique est la moins chère ; pour les petits montants, le code TWINT saisi manuellement peut encore être moins cher. Plus chers sont la carte enregistrée dans l'application, la carte de crédit et le paiement QR automatique.
Concernant la troisième question : les cartes de débit étrangères, telles que les Girocard allemandes avec V-Pay ou Maestro, peuvent généralement être utilisées en Suisse partout où Visa et Mastercard sont acceptées.
L'argent liquide semble exempt de frais, mais entraîne des coûts cachés – du comptage et de la monnaie rendue au transport, en passant par le risque de vol. Il n'existe pas de mode de paiement universellement le moins cher : cela dépend du type d'entreprise, de la structure des montants et du pouvoir de négociation que l'entreprise peut faire valoir auprès de l'acquéreur et de la banque.
Liste de contrôle pour le choix des modes de paiement au point de vente
- Quels sont les montants attendus ?Impact sur la charge proportionnelle
- Quelle proportion concerne les petits montants ?Décisif pour l'impact des frais
- L'acceptation des cartes de débit étrangères est-elle nécessaire ?Girocard avec V-Pay/Maestro acceptée aux points Visa/Mastercard
- Quel est le coût de chaque mode de paiement par transaction ?Carte de débit physique la moins chère
- Quelle est la complexité de la comptabilisation ?Décalages temporels entre le reçu et le relevé de compte