Sistemi di cassa
Carte di debito e credito alla cassa: confronto di commissioni e processi
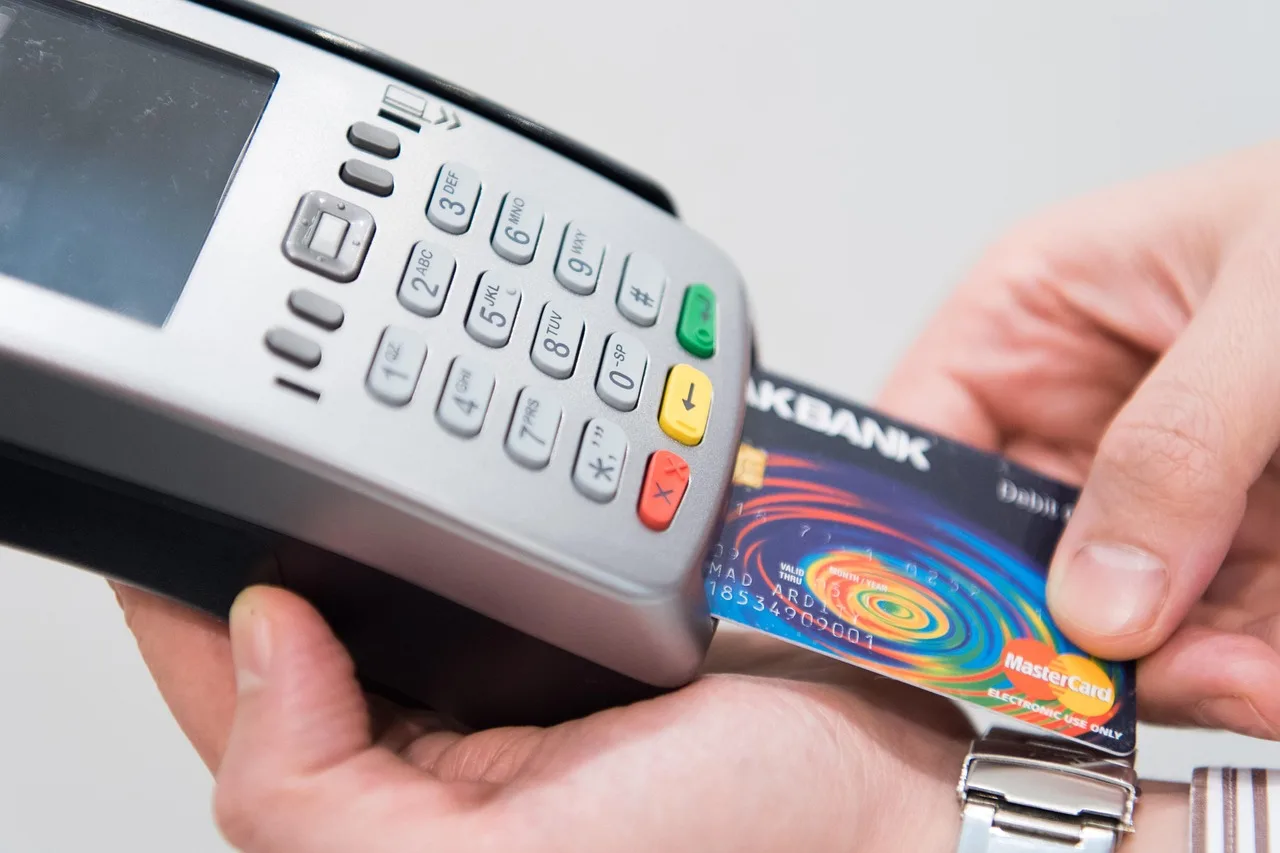
Un pagamento con carta attraversa diverse fasi: il terminale o il gateway trasmettono i dati di pagamento in modo sicuro al gestore dei pagamenti. Il gateway è la controparte digitale del terminale POS nel negozio.
Cosa succede tra il lettore di carte e il conto bancario
Un pagamento con carta attraversa diverse fasi: il terminale o il gateway trasmettono i dati di pagamento in modo sicuro al gestore dei pagamenti. Il gateway è la controparte digitale del terminale POS nel negozio. Il gestore – chiamato acquirer – autorizza la transazione e gestisce il trasferimento di fondi tra la banca del cliente (banca emittente) e la banca dell’esercente (banca acquirente).
Verifica i dati di pagamento, esegue un controllo antifrode, garantisce il rispetto delle normative e approva o rifiuta la transazione.
Decisivo per la contabilità: il denaro non arriva direttamente dal cliente. I pagamenti vengono accreditati solitamente in forma aggregata e con sfasamento temporale dal conto di un prestatore di servizi di pagamento, ovvero dell’acquirer. L’azienda riceve alla cassa una ricevuta di pagamento, ma solo successivamente registra l’accredito sul conto – due documenti giustificativi per un unico ricavo.
A titolo di compenso, i gestori richiedono una commissione, per transazione, in percentuale sull’importo o entrambe le voci. Per i pagamenti con carta non si applica di norma un canone mensile fisso, bensì circa l’1,7 per cento per transazione.
Commissioni medie per transazione per pagamenti con carta in Svizzera
- Commissione percentuale per transazione
- ca. 1,7 %
- Canone mensile fisso
- nessuno
- Potere negoziale: catene vs. singoli esercenti
- le catene ottengono condizioni più favorevoli
Svolgimento di un pagamento con carta dal terminale al conto bancario
- Trasmissione dei dati di pagamentoil terminale o il gateway invia i dati in modo sicuro al gestore
- Autorizzazione da parte dell’acquirerverifica, controllo antifrode, controllo normativo
- Trasferimento di fondi tra banchela banca dell’esercente (acquirer) riceve il pagamento dalla banca emittente
- Accredito aggregato all’esercenteil denaro viene accreditato solitamente con sfasamento temporale e in forma aggregata
- Contabilità: registrazione dei ricavi e delle commissioniricavo al momento del pagamento, costo al momento dell’accredito
Carta di debito, carta di credito, smartphone: i costi per modalità di pagamento
L’onere dipende fortemente dalla modalità di pagamento. La più economica tra le soluzioni con carta è la carta di debito fisica: per importi ridotti, secondo Severin Pflüger, direttore dell’Associazione svizzera dei pagamenti elettronici, si situa nell’ordine dei 20–30 centesimi; la differenza esatta è difficile da quantificare, precisa Pflüger.
Più costosa risulta la carta memorizzata nello smartphone: per un cornetto da cinque franchi costa alla panetteria circa 50 centesimi. La carta di credito, sempre secondo Pflüger, ha un costo simile, «piuttosto sui 50 centesimi».
Con TWINT fa la differenza la modalità di inserimento. Chi scansiona il codice QR e inserisce manualmente l’importo, come talvolta avviene ai banchi del mercato, genera solo pochi centesimi di costo: per una spesa di cinque franchi sono cinque centesimi. Il pagamento automatico via QR-code, più comodo per la clientela, costa invece circa 30 centesimi per il cornetto da cinque franchi.
La Commissione della concorrenza svizzera ha concordato con Mastercard commissioni più basse per le carte di debito. Non esiste una formula semplice per il calcolo.
Vantaggi e svantaggi delle procedure TWINT
- Pro: comodità per i clientipagamento rapido senza inserimento manuale
- Contro: più costoso per gli esercenti sugli importi piccoliincide sensibilmente sul margine
Importi piccoli, grande impatto sul margine
Per importi ridotti, l’onere percentuale risulta sproporzionatamente elevato. Un cornetto da cinque franchi pagato con carta memorizzata nell’app genera circa 50 centesimi di costo, ossia il dieci percento del ricavo. Per una spesa di 15 franchi il costo potrebbe essere solo di 65 centesimi: l’importo triplica, ma la commissione aumenta soltanto di 15 centesimi. Una parte significativa della commissione è evidentemente fissa e viene addebitata indipendentemente dall’importo del carrello.
Per chioschi, panetterie e gastronomia con molte transazioni di piccolo importo, la scelta della modalità di pagamento ha quindi un impatto diverso rispetto alle aziende con carrelli medi elevati. La differenza tra il codice TWINT inserito manualmente e il pagamento QR automatico può incidere maggiormente sul margine negli importi piccoli rispetto alla trattativa sulle percentuali, che su importi maggiori pesa comunque meno.
Chi guadagna dalle commissioni
Su ogni commissione di transazione guadagnano tre attori. L’acquirer, che stipula il contratto con l’esercente e consente l’accettazione di Mastercard, Visa e molte altre, ne trattiene circa un terzo.
La banca depositaria guadagna da un terzo alla metà. Il sistema di carta – ad esempio Mastercard, Visa o TWINT – incassa la parte restante. Questa chiave di ripartizione varia a seconda della carta, del gestore e del rapporto bancario.
Anche il potere negoziale gioca un ruolo. Le catene con alto volume d’affari e molti lettori di carte ottengono condizioni più favorevoli rispetto a un piccolo esercente indipendente. La stessa modalità di pagamento può quindi costare diversamente a due aziende.
Due documenti, un ricavo: la contabilità dei pagamenti con carta
Con i pagamenti con carta sorgono due documenti giustificativi temporalmente sfasati: la ricevuta di pagamento alla cassa e l’estratto conto del prestatore di servizi di pagamento, rispettivamente la registrazione sul conto bancario.
L’operazione fiscalmente rilevante – l’entrata aziendale – viene registrata come ricavo una sola volta, ossia al momento del pagamento da parte del cliente. All’accredito sul conto dell’azienda viene estinto il credito; le commissioni generate dal prestatore di servizi vengono registrate come costi nell’ambito di questa compensazione.
I tipici ostacoli durante la riconciliazione sono le commissioni, le differenze temporali tra ricavo e incasso, i bonifici aggregati, gli storni (chargeback) nonché le differenze valutarie. Va inoltre considerato che, nei confronti dell’acquirer, non sussistono tecnicamente crediti in senso stretto: chi gestisce regolarmente partite aperte verso il prestatore di servizi di pagamento sta cercando nel posto sbagliato.
A cosa devono prestare attenzione gli esercenti nella scelta delle modalità di pagamento
Come checklist per la scelta delle modalità di pagamento servono cinque domande: quali sono gli importi attesi? Quale quota delle transazioni rientra nella fascia degli importi piccoli? È necessaria l’accettazione di carte di debito estere? Quanto costa ciascuna modalità di pagamento per transazione? E quanto è onerosa la registrazione contabile?
Alla quarta domanda appartiene il confronto dei documenti giustificativi: tra i pagamenti con carta, la carta di debito fisica è la più economica; per importi piccoli, il codice TWINT inserito manualmente può essere ancora più conveniente. Più costose sono la carta memorizzata nell’app, la carta di credito e il pagamento QR automatico.
Alla terza domanda: le carte di debito estere, come le Girocard tedesche con V-Pay o Maestro, possono essere utilizzate in Svizzera generalmente laddove vengono accettate Visa e Mastercard.
Il contante sembra privo di commissioni, ma comporta costi nascosti – dal conteggio e dal resto fino al trasporto e al rischio di furto. Non esiste una modalità di pagamento universalmente più economica: dipende dal tipo di azienda, dalla struttura degli importi e dal potere negoziale che l’azienda può far valere nei confronti dell’acquirer e della banca.
Checklist per la scelta delle modalità di pagamento al POS
- Quali sono gli importi attesi?influenza sull’onere percentuale
- Quale quota rientra negli importi piccoli?decisivo per l’impatto delle commissioni
- È necessaria l’accettazione di carte di debito estere?Girocard con V-Pay/Maestro accettate dove lo sono Visa/Mastercard
- Quanto costa ciascuna modalità per transazione?carta di debito fisica la più economica
- Quanto è onerosa la registrazione contabile?differenze temporali tra ricevuta ed estratto conto